

玉米工业消费上调100万吨,价格有望以稳为主
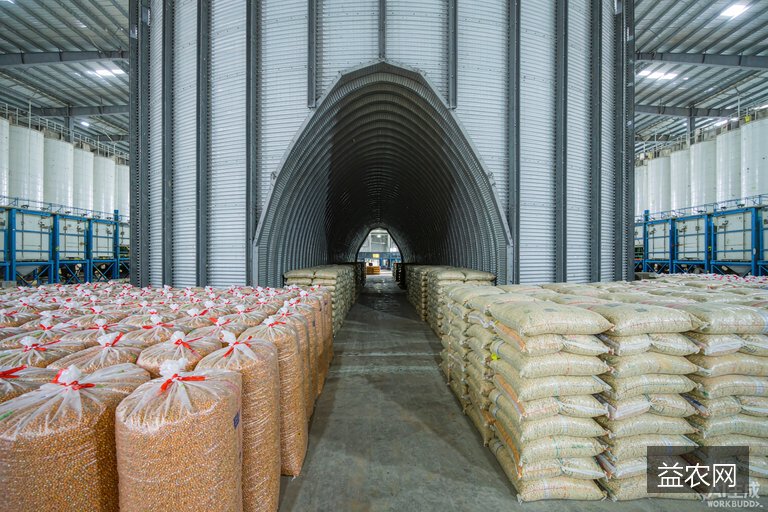
农业农村部市场与信息化司近日发布2026年11月中国农产品供需形势分析(CASDE-No.125),对玉米、大豆、棉花、食用植物油、食糖等大宗农产品供需平衡表进行更新。玉米方面,鉴于深加工行业景气程度好于预期,2025/26年度中国玉米工业消费估计值比上月上调100万吨至8600万吨。当前新季玉米收割进入尾声,市场供应量增加,淀粉行业开机率小幅回升,饲料企业需求保持高位,陈玉米库存加快消化,叠加中储粮持续开展轮换收购,后期玉米价格有望以稳为主。
大豆进口上调,农户持豆待涨购销偏慢
本月根据海关数据将2025/26年度中国大豆进口量上调至11162万吨,出口量下调至13万吨。新季大豆收获已基本结束,蛋白含量较常年偏高、品质总体较好。自开秤以来,国产大豆收购价格明显高于去年同期,农户普遍持豆待涨、销售意愿较低,加工企业采购积极性不高,市场观望情绪浓厚,购销进度偏慢。国际方面,美国大豆收获接近尾声、预计再创丰产纪录,巴西播种快于去年同期,全球大豆供应宽松。
新棉采摘进度96.6%,油脂进口量下调70万吨
棉花方面,截至11月5日全国新棉采摘进度96.6%、同比提高1.3个百分点,新棉集中上市,纺织传统旺季结束,纺企原料采购以刚需为主,棉花价格保持基本稳定。食用植物油方面,受棕榈油国际价格持续高位、进口利润偏低影响,2025/26年度进口量估计值下调70万吨至703万吨;产量估计值微增至3245万吨,其中菜籽油调增5万吨(信息来源:农业农村部市场与信息化司)。
益农网观察
这份月度报告对生产者的直接提示有两条:一是玉米后市"以稳为主",囤粮待涨的空间有限,顺价销售更稳妥;二是国产大豆"持豆待涨"情绪浓厚,但全球供应宽松,价格上行需要实际需求配合,建议密切关注中储粮收购节奏与年关加工企业补库动向,避免集中扎堆售粮。